白电龙头业绩分化加剧,行业后劲不足引担忧——浙江家电市场观察
2024年上半年,国内白色家电行业(冰箱、空调、洗衣机等)交出了一份喜忧参半的成绩单。头部品牌业绩分化明显,而行业整体对市场后劲的担忧也在升温。作为全国家电产业重镇,浙江的家电企业及渠道商对此感受尤为真切。
一、业绩分化:强者恒强与增长乏力并存
从已披露的半年报数据看,白电三巨头(美的、格力、海尔)表现不一。美的集团凭借多元化业务和海外市场拓展,营收与净利润保持稳健增长;海尔智家依托高端品牌卡萨帝及场景化生态,利润增速领先;而格力电器则受空调单一品类依赖及渠道改革影响,增速明显放缓甚至出现下滑。与此二线品牌及中小厂商压力更大,部分企业出现营收萎缩、利润承压的局面。
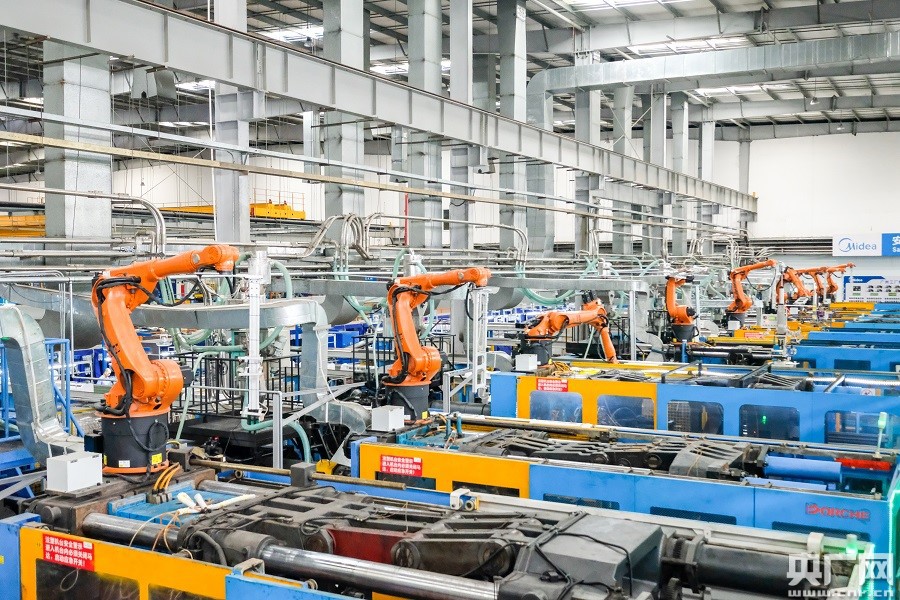
浙江作为家电制造与消费大省,宁波、慈溪、绍兴等地聚集了大量白电整机及零部件企业。头部品牌在浙生产基地订单相对稳定,但为中小品牌代工的企业则面临订单波动,部分产线开工率不足。杭州、温州等地的家电经销商反映,品牌之间动销差异显著:强势品牌仍能通过促销抢夺份额,而弱势品牌库存周转放缓,渠道利润被进一步压缩。
二、市场后劲不足:多重因素叠加
行业普遍担忧市场“后劲不足”,主要源于三方面因素:
- 需求透支与地产拖累。上一轮家电下乡、以旧换新政策已释放大量存量需求,叠加房地产市场持续调整,新房装修带来的新增家电需求减弱。浙江部分城市二手房交易活跃度下降,直接影响了嵌入式冰箱、洗碗机等前装类白电的销售。
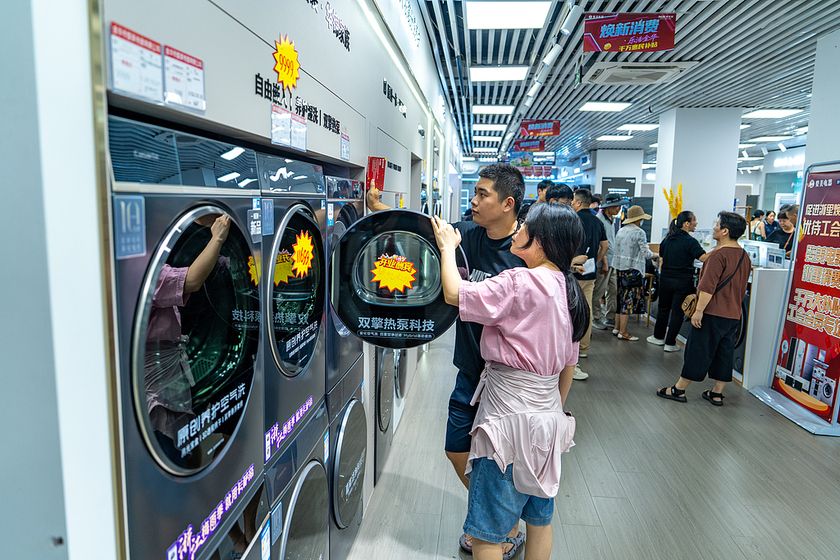
- 消费信心与价格战。居民消费趋于理性,换新周期拉长,中低端产品竞争白热化,价格战频发。浙江不少经销商表示,尽管促销力度加大,但客单价提升困难,高端产品动销慢于预期。
- 出口不确定性。海外市场虽为上半年增长亮点,但地缘政治、海运成本波动及部分区域贸易壁垒,给下半年出口蒙上阴影。浙江家电出口企业密集,对汇率和关税变化尤为敏感。
三、浙江视角:转型与突围
面对分化与后劲担忧,浙江家电产业正加速转型。一方面,头部企业加大在浙投资研发中心、智能工厂,推动产品向高端化、智能化、绿色化升级,如慈溪多家企业发力新风空调、嵌入式冰箱等新品类。另一方面,浙江电商与直播渠道发达,不少品牌借助杭州直播电商资源,尝试直达消费者、缩短链路,以缓解传统渠道库存压力。
政策端仍在释放利好。浙江多地推进家电以旧换新补贴细则落地,鼓励绿色智能家电消费,有望在一定程度托底下半年市场需求。但业内普遍认为,政策刺激效果边际递减,行业需从“规模扩张”转向“存量深耕”,通过产品创新、服务增值和全屋智能场景来激活换新需求。
四、
上半年白电龙头业绩分化,折射出行业竞争格局的深刻调整。浙江作为家电产业高地,既面临订单波动、渠道承压的现实挑战,也拥有数字化、品牌化转型的先发优势。下半年市场后劲能否稳住,取决于企业能否在高端突破、出海布局和政策红利之间找到平衡。短期来看,行业需警惕价格战对利润的侵蚀;长期而言,唯有以技术创新和用户价值为核心,才能穿越周期,赢得下一轮增长。
如若转载,请注明出处:http://www.zjchuanfu.com/product/32.html
更新时间:2026-11-01 00:42:49